【摘要】9月15日生猪多个合约创上市以来新低,主力LH2611盘中最低触及11225元/吨。9月出栏计划仍在增加,生猪底在何方?
【温馨提醒】市场风云变幻,期市波动起伏。光靠看盘可不够!加入我们的专属社群,专业分析师实时直播、金牌客服推送核心研报等。点击专属客服通道,立即加入交流群!立即进群>>
一、行情回顾
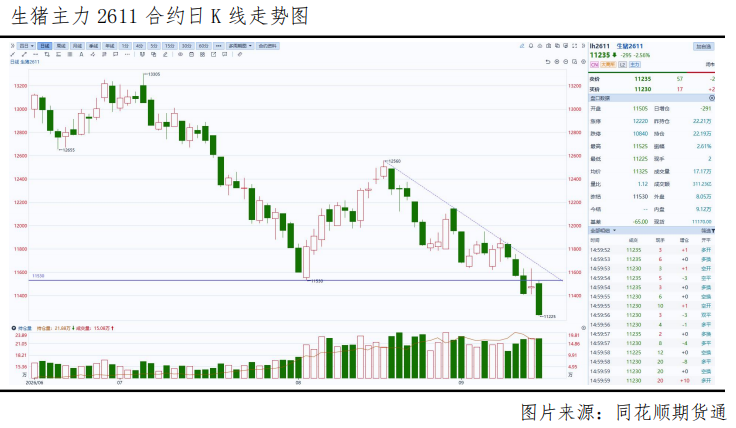
9月15日,生猪期货延续弱势,主力合约LH2611开盘11505元/吨,随后逐渐下挫,盘中最低下探至11225元/吨,截至收盘,报11235元/吨,跌幅2.56%,创该合约上市以来新低。
二、驱动因素分析
(一)供给端:9月出栏计划环比续增,屠宰量升至高位
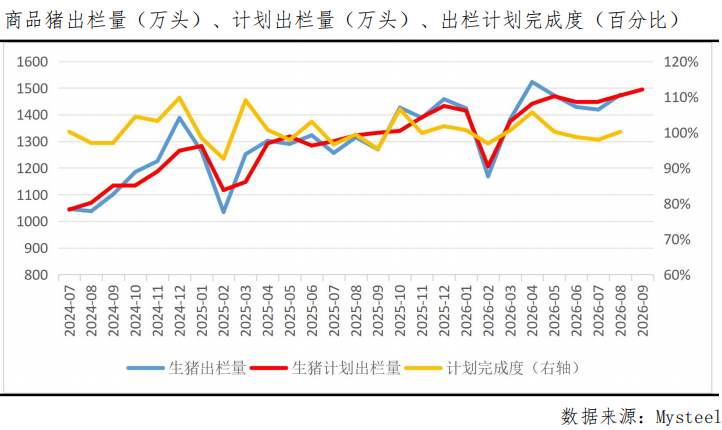
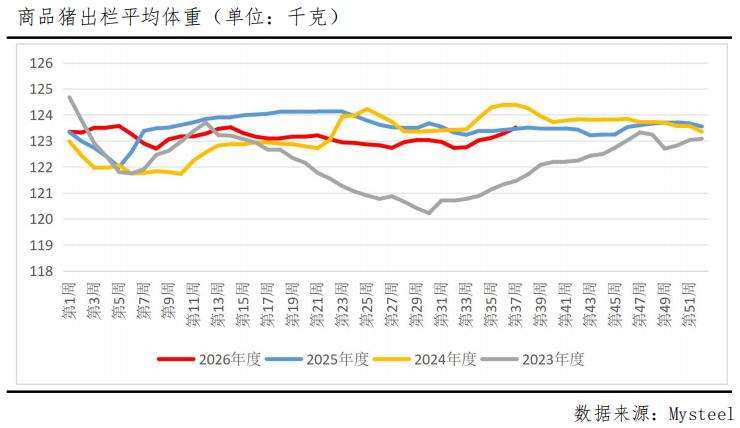
供应充裕仍是压制猪价的核心矛盾。从出栏计划看,Mysteel数据显示9月规模场计划出栏量环比继续增加,增幅约1.33%,月初集团猪企出栏节奏积极,适重猪源供应充足。屠宰端数据直接印证了供应放量:据Mysteel数据,9月14日样本屠宰企业日屠宰量达299852头,环比增加0.50%,同比增加7.42%,逼近30万头关口并创出近期新高,且已连续多日维持在29万头以上的高位;体重方面,截至9月11日当周全国主流出栏体重为123.51公斤,连续第四周回升,前期压栏及二次育肥的猪源正随价格走弱陆续认卖释放,供给后移的兑现过程仍在持续。
(二)需求端:屠宰开工逐步回升,中秋备货进入后半程
需求端呈现温和修复的态势,但力度仍显不足。据Mysteel数据,9月14日样本屠宰企业开工率为37.11%,呈现缓慢回升态势,反映下游采购与备货需求正在季节性回暖。双节备货方面,随着中秋临近,备货窗口已进入后半程,但白条走货整体仍显平淡,终端对高价接受度不高,屠宰企业以压价采购为主,尚未出现集中放量的抢购行情。整体看,需求端的季节性改善为猪价提供了一定支撑,但"供强需减"的错配格局依然延续,需求恢复的斜率仍是决定猪价能否企稳反弹的关键变量。
(三)利润与成本端:外购亏损大幅收窄
养殖端的亏损压力出现明显分化。据Mysteel数据,截至9月11日当周,外购仔猪育肥利润为-75.54元/头,较前一周的-117.01元/头大幅收窄41.47元/头;自繁自养利润为-104.07元/头,与前一周的-104.05元/头基本持平。外购模式亏损的快速收敛,主要得益于前期仔猪采购成本的下移,而自繁自养亏损受饲料成本抬升影响改善有限。
(四)产能端:8月能繁去化提速
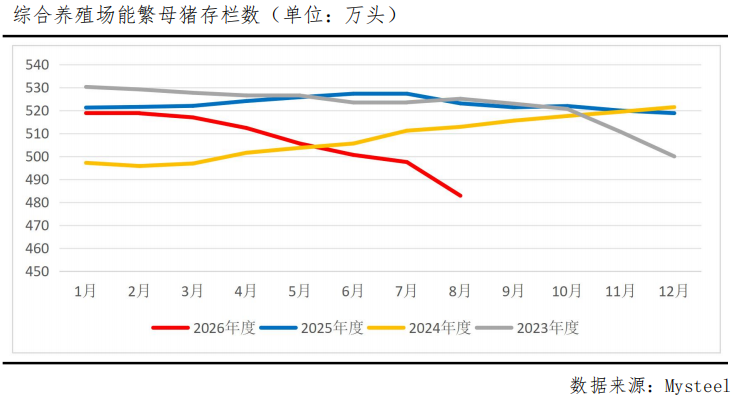
产能端是当前市场为数不多的积极变量。据Mysteel数据,8月末全国能繁母猪综合存栏(规模场加中小散)为482.87万头,环比大幅减少2.94%,创下年内最大单月降幅,同比减少7.68%;其中规模场存栏467.14万头,环比减少3.01%,规模场去化明显快于中小散,指向主动调减而非被动淘汰。若8月的去化速度得以延续,按10个月左右的繁育传导周期推算,明年二季度起供给收缩效应将逐步显现。
(五)库存与政策端:冻品高企,期货升水压制近月
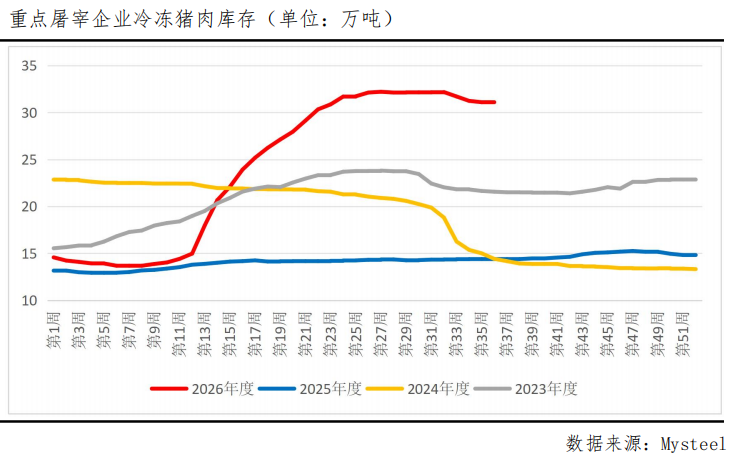
库存端的压力仍未见实质性化解。据Mysteel数据,截至9月11日当周,81家样本企业冻品库存总量为310874吨,环比微降0.01%,同比仍大幅增加115.97%。高库存意味着一旦猪价出现反弹,冻品集中出库将形成额外供应,压制价格上行的高度。基差方面,当前期货主力较全国现货均价仍升水数百元/吨,期现价差存在向现货回归的内在要求,这构成近月合约持续承压的直接原因。
三、后市展望
综合来看,生猪市场正处于"弱现实"与"强预期"的激烈博弈之中。9月规模场出栏计划环比继续增加、样本屠宰量逼近30万头创近期新高、出栏体重连续四周回升、冻品库存同比翻倍,供应端压力在旺季集中释放,且期货升水现货的结构面临交割回归压力,近月合约预计短期弱势难改。中期来看,产能去化的持续兑现与四季度需求旺季的共振,有望驱动远月合约率先企稳回暖,近弱远强的结构预计延续。后市重点关注双节备货的实际兑现力度、集团出栏节奏、能繁母猪9月去化数据以及冻品出库动向。
【关联个股】
牧原股份(002714)、京基智农(000048)、罗牛山(000735)、顺鑫农业(000860)、温氏股份(300498)、天邦食品(002124)、正虹科技(000702)、大北农(002385)、海大集团(002311)、金字火腿(002515)、双汇发展(000895)、傲农生物(维权)(603363)、神农集团(605296)
关联个股仅为期货品种相关个股展示,本文不涉及个股分析,也不构成任何股票推荐。
【华创期货投研团队】
期货交易咨询业务经营许可证编号:【渝证监许可〔2017〕1号】
兰皓交易咨询资格证:Z0016521期货从业资格证:F03086798
制作时间:2026年9月15日
作者声明:作者具有中国期货业协会授予的期货交易咨询资格,承诺以谨慎、勤勉、尽责的职业态度,独立、客观地出具本报告。报告所采用的数据均来自合法渠道,分析逻辑基于作者的职业理解,研究方法专业审慎,研究观点客观公正,结论不受任何第三方的授意或影响,特此声明。
免责声明:本报告仅供华创期货有限责任公司(以下简称“本公司”)的客户使用。本公司不会因为关注、收到或阅读本报告内容而视其为本公司当然客户。
本报告中的信息均来源于公开资料和合法渠道,本公司对该信息的准确性、完整性或可靠性不作任何保证。市场行情瞬息万变,报告中的观点仅代表报告撰写时的判断,仅供客户参考之用,不作为客户的直接交易依据,本公司不因客户使用本报告而产生的损失承担任何责任。在任何情况下,本公司不向客户做获利保证,不与客户分享收益,与客户无利益冲突,请您自主决策,盈亏自负,并注意潜在的市场变化和交易风险。交易有风险,入市需谨慎。
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如引用、刊发,需注明出处为“华创期货”,且不得对本报告进行有悖原意的引用、删节和修改。
 海量资讯、精准解读,尽在新浪财经APP
晟红网提示:文章来自网络,不代表本站观点。